自動車保険
事故時の補償の違いは?
自動車保険(任意保険)に加入している場合と未加入の場合とでは、
事故が起きたときの補償にどのような違いがあるのでしょうか?
自動車保険の補償とは?
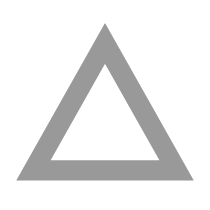
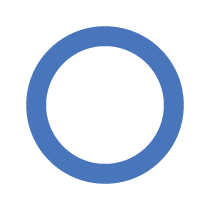
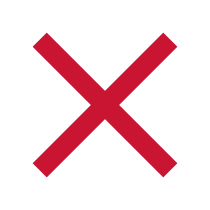
自賠責保険(強制保険)は、被害者に対する補償のみで、
他人の財物(モノ)に損害を与えた場合や、ご自身については補償されません。
| 自動車保険に未加入の場合 | 自動車保険に加入している場合 | ||
|---|---|---|---|
| 相手方への補償 | 死傷 |
|
|
| 車・モノ |
|
|
|
| ご自身への補償 | 死傷 |
|
|
| 車 |
|
|
|
-
:補償します
-
:補償しません
-
:補償が不十分
ご自身のお車の補償は車両保険をセットする必要がございます。
事故が起きたときの
補償の違い
事例をもとに、自動車保険に加入している場合と未加入の場合で、自己負担額がどれだけ違ってくるのかを比べてみましょう。
歩行者にケガを負わせて
しまった

車を運転中に誤って横断歩道を歩行中の人にケガを負わせてしまいました。被害者への治療費や休業損害など、300万円の損害賠償金を請求されました。
- 横断歩道を歩行中の人にケガを負わせた。
- 損害賠償金として約300万円を請求された。
もし自動車保険に未加入なら…
自賠責保険で補償されない不足額は自己負担になります。
| 損害賠償金 | 300万円 |
| ー 自賠責保険 | 120万円 |
| 自己負担 | 180万円 |
さらに
相手方との示談交渉はご自身で行うことになります。
自動車保険に加入していると…
自賠責保険で補償されない部分を自動車保険が補償します。
| 損害賠償金 | 300万円 |
| ー 自賠責保険 | 120万円 |
| ー 自動車保険 | 180万円 |
| 自己負担 | 0円 |
相手方との示談交渉は保険会社が行うことができます。
事故や損害額はあくまで一例です。実際の事故や損害額とは異なります。
物損事故では高額な請求を
求められるケースも
例えば、事故で店舗などに突っ込んでしまった場合などは思わぬ高額賠償を被るケースもあります。
| 認定総損害額* | 裁判所 | 判決年月日 | 被害物件 |
|---|---|---|---|
| 1億1,798万円 | 大阪地裁 | 2011年12月7日 | トレーラー |
| 4,141万円 | 大阪地裁 | 2008年5月14日 | 積荷 |
| 3,391万円 | 名古屋地裁 | 2004年1月16日 | 大型貨物車・積荷 |
| 2,858万円 | 東京地裁 | 2002年12月25日 | 積荷 |
| 2,221万円 | 東京地裁 | 2011年11月25日 | 店舗(ペットショップ) |
出典:損害保険料率算出機構「2025年度 自動車保険の概況」
認定総損害額とは、被害者の損害額(弁護士費用を含む)をいい、被害者の過失相殺相当額を控除する前の金額です。
ポイント
自賠責保険(強制保険)で補償される範囲は限定されるため、金額面での補償や、交渉などの手間や時間を考えると、自動車保険への加入は必須といえるでしょう。
「メールアドレス」や「電話番号」などの個人情報を入力いただかなくても、お見積り結果をご確認いただけます。
まずはお気軽にお見積りください。