自動車保険
車両保険
車両保険とは、ご契約のお車が損害を被った場合に、その損害を補償するものです。
車両保険のポイント

車両保険は、衝突や接触の事故だけでなく、盗難・いたずら・台風や洪水などによって、ご契約のお車に生じた損害の修理費などを補償する保険です。
補償範囲は、単独事故やあて逃げによる損害まで補償する一般車両保険(フルカバータイプ)と、補償範囲を限定して保険料を抑えられる「車対車+A」車両保険(スタンダードタイプ)の2つのタイプから選べます。
車齢8年未満のご契約者は、半数以上が車両保険をつけており、多くの方が車両保険の必要性を感じています。
車両保険の必要性が高いケース
車両保険は、ご自身のお車の損害に備える補償です。以下のような場合は、備えとしての必要性が高まります。
1.新車・初度登録からの経過年数が浅いお車

時価額が高い分、車両保険金額も高く設定でき、修理費が高額になった際にカバーできる可能性が高くなります。
2.ローン残債がある・残価設定型ローンを利用中
全損で廃車になった場合もローンの返済は残ります。保険金を返済に充てられるため、次のお車の購入をご検討いただけます。
3.修理費を一括で支払うのが難しい

修理費は高額になることもあります。手元資金で賄うことが難しい場合は、車両保険での備えが有効です。
4.運転歴が浅い・同居家族が運転する

運転歴が浅い方がいる場合や、運転する方が増えるほど、事故にあうリスクは高まります。
5.屋外駐車など、いたずら・自然災害リスクがある保管環境

屋外駐車では、いたずらや盗難、落書き、台風・洪水・雹などによる損害を受けるおそれがあります。
車両保険を外すかどうかを判断するポイント
車両保険を検討する際は、以下の点をふまえてご検討ください。
- 相手方がいる事故でも、ご自身の過失割合の分は相手方の保険からは支払われず、自己負担が生じる可能性があります。
- 相手方が無保険で賠償が受けられないとなった場合は、全額自己負担となるケースもあります。
- お車の時価額が下がると、設定できる車両保険金額も下がります。修理費と保険料のバランスをご確認ください。
詳しくは、車両保険は必要?いらないと考えられる理由は?をご確認ください。
車両保険には2つのタイプがある
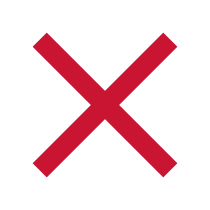
車両保険には、「一般車両保険(フルカバータイプ)」と「『車対車+A』車両保険(スタンダードタイプ)」の2つのタイプがあり、補償される事故の範囲と保険料が異なります。
補償範囲の違い
| 補償内容 | 一般車両保険 (フルカバータイプ) |
「車対車+A」車両保険 (スタンダードタイプ) |
|---|---|---|
| 車同士(*1)(*2)の衝突・接触 | 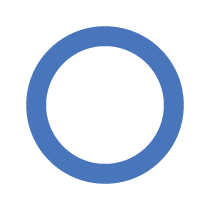 |
|
| 盗難 | |
|
| 落書き、いたずら、窓ガラスの破損 | |
|
| 飛来物・落下物との衝突 | |
|
| 台風、竜巻、洪水、高潮 | |
|
| 火災・爆発 | |
|
| 電柱、ガードレール、車庫への接触・衝突 | |
 |
| 自転車との接触 | |
|
| あて逃げ | |
|
| 墜落・転覆 | |
|
二輪自動車、原付自転車を含みます。
「車対車+A」車両保険は相手の車とその運転者または所有者が確認できた場合に限ります。また、ご契約のお車と所有者が同一のお車との事故は対象となりません。
車両保険はこんなときに役立つ!
車両保険で補償される車両事故・自然災害・いたずらを事例ごとに詳しくご説明します。


いずれの車両保険においても、地震・噴火またはこれらによる津波の被害は補償されません。
地震などで損害を被ったときに補償を受けるためには、車両保険に加えて「地震・噴火・津波危険『車両全損時一時金』特約」をセットする必要があります。
車両保険のタイプによってどのくらい保険料って違うの?
「一般車両保険」と「『車対車+A』車両保険」でかんたん保険料比較!
車両保険金額について
「車両保険金額」とは、車両保険をつけたお車が事故により損害を被った場合に支払われる保険金の支払限度額のことをいいます。車両保険金額は、お車の型式や年式などを考慮して保険会社が設定する時価相当額の範囲から選ぶことができます。
お支払いする保険金
ご契約のお車の損害状況に応じて、全損時には車両保険金額を全額、分損時には損害額から免責金額を差し引いた額を車両保険金としてお支払いします。また、車両全損時臨時費用保険金、身の回り品保険金、その他費用保険金などをお支払いします。
車両保険金額、支払われる保険金について詳しくは、車両保険金額とは?決め方のポイントや金額の目安を解説をご覧ください。
車両保険の免責金額(自己負担額)とは
免責金額を設定する際は、1回目の車両事故と2回目以降の車両事故の組み合わせでお選びいただきます。設定パターンは下記の表をご覧ください。
| 免責金額の組み合わせ | 保険料 | |
|---|---|---|
| 1回目の車両事故 | 2回目以降の車両事故 | |
| 0万円 | 10万円 |

|
| 5万円 | 10万円 | |
| 7万円 | 10万円 | |
| 10万円 | 10万円 | |
| 30%* | 30%* | |
車両保険金をお支払いする場合、損害額に免責割合30%を乗じた額を差し引いた金額をお支払いします。「車両保険支払条件変更特約(定率免責用)」がセットされます。
相手の車が確認できる事故で1回目の事故の自己負担が0円になる特約
1回目の車両事故の免責金額が5万円のご契約には「車対車免ゼロ特約」をセットできます。この特約をセットした場合、車両保険の1回目の事故で、相手方を確認することができる他人の車との衝突・接触事故に限り、免責金額がゼロになります。この特約は、車対車の事故に限定されるため、免責金額を0万円でご契約した場合よりも保険料を抑えられます。
「車対車+A」車両保険で選べる定率免責
「『車対車+A』車両保険」では、損害額に免責割合30%を乗じた額を免責金額とする方式(車両保険支払条件変更特約(定率免責用))もお選びいただけます。
全損(*)の場合は免責金額を差し引きません
ご契約のお車が全損となった場合は、免責金額を差し引かずに車両保険金額が全額支払われます。分損の場合は、損害額から免責金額を差し引いた額を車両保険金としてお支払いします。また全損の場合は、車両保険金とは別に保険金額の5%(10万円限度)の車両全損時臨時費用保険金をお支払いします。
ご契約のお車が修理不能な状態、または修理費が車両保険金額を上回る状態のことをいいます。
免責金額のお支払い方法
お車を修理する場合、免責金額は修理工場へ直接お支払いください。お支払いのタイミングは修理完了時または納車時が一般的ですが、修理工場により異なります。
詳しくは、車両保険の免責金額(自己負担額)とは?をご確認ください。
保険金をお支払いできない主な場合
- 保険契約者、被保険者または保険金受取人の故意または重大な過失によって生じた損害
- 欠陥・摩滅・腐しょく・さびその他自然消耗、故障損害
- ご契約のお車に定着されていない付属品の単独損害
- ご契約のお車から取り外された部分品・付属品に生じた損害
- タイヤの単独損害(火災・盗難を除きます。)
- 法令により禁止されている改造を行った部分品・付属品に生じた損害
-
次のいずれかに該当する場合に生じた損害
- 無免許運転
- 麻薬などの影響で正常な運転ができないおそれがある状態での運転
- 酒気を帯びた状態での運転など
車両保険を使うと翌年の等級はどうなる?
アクサでは、1等級から20等級までの等級区分と「無事故」「事故有」の区分により保険料が割増・割引されるノンフリート等級別料率制度を採用しています。
|
今年度の等級 |
事故の種類 |
次年度の等級 |
|---|---|---|
| 15等級 事故有係数適用期間0年 |
3等級ダウン事故
|
12等級 事故有係数適用期間 3年 |
|
1等級ダウン事故
|
14等級 事故有係数適用期間 1年 |
3等級ダウン事故
「1等級ダウン事故」「ノーカウント事故」に該当しないすべての事故が3等級ダウン事故に該当し、事故1件につき翌年度の契約時に等級が3つ下がります。車同士の衝突や、電柱への衝突などの単独事故が該当します。
1等級ダウン事故
盗難や台風、いたずら、飛び石など、主に走行危険以外の事故により車両保険金が支払われた場合などが1等級ダウン事故にあたり、等級が1つ下がります。
事故有係数適用期間
等級が下がるだけでなく、「事故有係数適用期間」が設定され、その期間は同じ等級でも割増引率が「事故有」の区分となります。事故有係数適用期間は、3等級ダウン事故1件につき3年、1等級ダウン事故1件につき1年です。保険料への影響は翌年だけでなく数年間続きます。
車両保険を使うか迷ったときは
- 修理費の見積りを取り、免責金額を差し引いて実際に受け取れる保険金を確認します。
- 保険を使った場合に翌年以降どの程度保険料が増額するかは、当社にご相談いただければ試算可能です。
- 翌年以降の保険料の増額分と保険金を比較してご判断ください。軽微な事故であれば、保険を使わずに自己負担で修理することで等級を下げずに済む場合もあります。
詳しくは、車両保険を使うと等級は下がる?保険料は高くなる?をご確認ください。

車両保険における補償例
車両単独事故
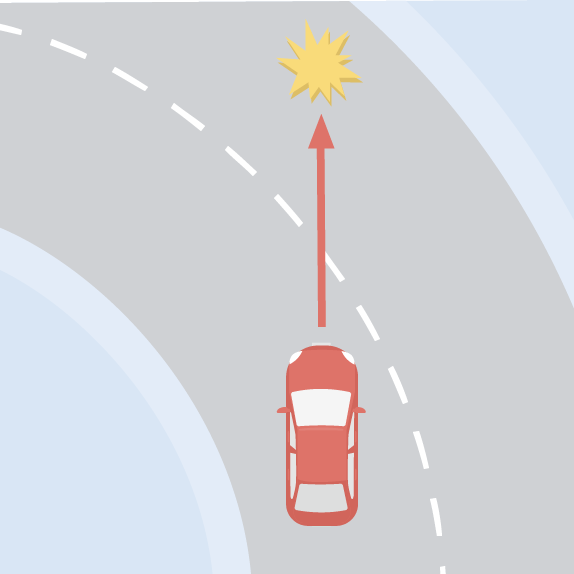
| 事故状況 | カーブを曲がりきれずガードレールに接触。 |
|---|---|
| 損害状況 | ご契約車両の修理費 80万円 |
| 車両保険種類 | 一般車両保険 |
|---|---|
| 車両保険金額 | 100万円 |
| 免責金額 | 5万円(1回目)、10万(2回目以降) |
お客さまのご負担
- 一般車両保険を
セットしていない場合 -
修理費の80万円は全額ご契約者さまの自己負担。
- 一般車両保険を
セットしている場合 -
車両保険より75万円(修理費80万円-免責金額5万円(1回目の事故))をお支払い。ご契約者さまの自己負担は免責金額の5万円のみです。
交差点内での事故
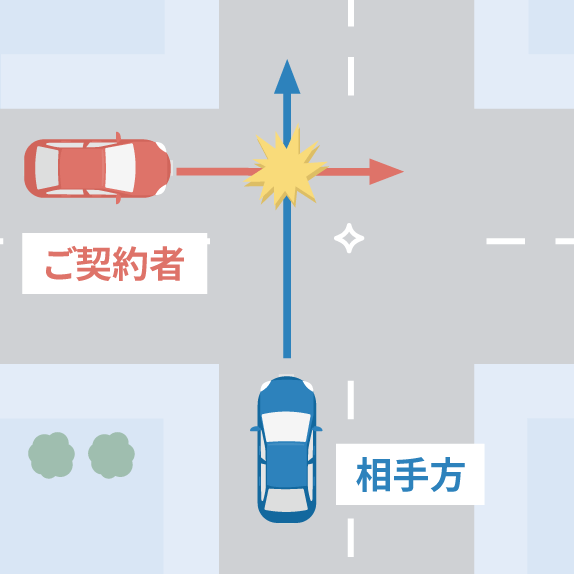
| 事故状況 | 信号・標識のない交差点でご契約車両と相手車両が出合い頭に衝突。 |
|---|---|
| 損害状況 |
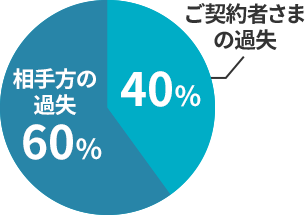
ご契約車両の修理費 60万円
 |
| 車両保険種類 | 「車対車+A」車両保険 |
|---|---|
| 車両保険金額 | 70万円 |
| 免責金額 | 5万円(1回目)、10万円(2回目以降)車対車免ゼロ特約あり |
お客さまのご負担
相手の方からの賠償金は、36万円(修理費60万円×相手過失60%)しか支払われません。
- 「車対車+A」車両保険を
セットしていない場合 -
修理費の残額24万円は、ご契約者さまの自己負担。
- 「車対車+A」車両保険を
セットしている場合 -
修理費の残額24万円はご契約者さまの車両保険から支払われますので、ご契約者さまの自己負担はありません。
免責金額について詳しくは、車両保険の免責金額(自己負担額)とは?をご覧ください。
車両保険に「車両無過失事故特約」が自動セット!*

お客さまに過失のない事故でも、安心して保険を使用することができます。
車両無過失事故特約は、お客さまに過失がない「もらい事故」などにより車両保険を使用した場合でも、その事故を翌年のノンフリート等級や事故有係数適用期間に影響しないノーカウント事故として取り扱う特約です。
保険始期日2026年12月17日以降のご契約が対象となります。
特約がセットされる条件など、詳しくは車両無過失事故特約をご確認ください。
アクサの車両保険なら身の回り品も補償

車載のゴルフ用品などの損害を10万円まで補償
ご契約のお車が衝突、接触、盗難などにあわれて車両保険金を受け取られる場合、車内やトランクに積んだ身の回り品(ゴルフ用品、パソコン、スノーボードなど)(*)に生じた損害に対して「身の回り品保険金」(10万円限度)をあわせてお支払いします。
身の回り品とならないものについてはこちらをご覧ください。
- 車両保険は免責金額(被保険者の自己負担額)があり、損害額から免責金額を差し引いた金額をお支払いします。ただし全損の場合は免責金額を差し引かずに保険金額の全額をお支払いします。
- 「身の回り品保険金」は車両保険金が支払われる場合にお支払いします。
- ご契約条件により、車両保険をセットできない場合がありますので、あらかじめご了承ください。
車両保険に関するお役立ち情報は、車が盗難にあったら車両保険は使える?をご覧ください。
車両保険についてよくあるご質問
-
車両保険に入らないとAXAプレミアムロードサービスは利用できませんか?
AXAプレミアムロードサービスは、車両保険の有無にかかわらず、すべてのご契約に自動セットしてご提供しています。なお、自動車とバイク・原付では一部のサービス内容が異なります。
自動車保険のAXAプレミアムロードサービスについてはこちら。
-
身の回り品保険金をはずすことはできますか?
車両保険をセットする場合、身の回り品保険金をはずすことはできません。車両保険の補償内容に身の回り品保険金に含まれます。
-
一般車両保険(フルカバータイプ)と「車対車+A」車両保険(スタンダードタイプ)の違いは何ですか?
違いは補償の範囲です。「車対車+A」車両保険では、あて逃げなど相手がわからない事故や、電柱・ガードレールへの衝突などの単独事故は補償されません。そのぶん保険料が安くなります。
-
車両保険をつけた保険料の計算ができません。
「高級車」「スポーツカー」など当社が指定する型式のお車、または初度登録から20年超のお車は、車両保険のお取り扱いがありません。この場合、車両保険をつけた保険料は表示されません。
-
車両保険の設定金額は変更できますか?
「お見積り結果」ページの「車両保険」欄に表示される選択肢の金額から変更いただけます。車両保険金額は、車名・型式・初度登録年月などをもとに設定しています。
-
継続契約の案内が届きましたが、車両保険が外れています。
当社が指定する型式のお車、または初度登録から20年超のお車は、継続契約(更新)時に車両保険をセットいただけません。ご不明な点はカスタマーサービスセンターまでお問合せください。
このページでは補償内容の概要を説明しています。詳しくは、「重要事項説明書・保険約款」をご確認ください。